一颗在美国货架上标作1克拉的培育钻石——也就是人工钻石,原料可能出自河南商丘柘城,经印度苏拉特切磨,最后进入美国零售商的商品库。沿着这条典型的产业链,同样以“每克拉”计价,数字却相差悬殊。
中国今年前六个月的毛坯钻石出口均价约为每克拉8.94美元;这些钻石出口给印度切磨成成品裸钻后,均价每克拉来到74美元;最后,这些裸钻批发到美国零售商Brilliant Earth手里,一颗E色、VS1净度、圆形、Excellent切工、获IGI证书的1克拉裸钻,挂牌价格的中位数上涨到796美元。
每经过一道工序,价格就膨胀10倍,这反映了整个培育钻石产业的现状:利润越往下游,越大。虽然切磨会损失重量,鉴定、贸易和零售也各有成本,最终售价还受到颜色、净度、切工和品牌溢价等因素影响,价差不能直接算作利润。但它提出了一个更关键的问题:掌握毛坯生产的中国企业,为什么对加工后的商品定价和终端销售影响有限?
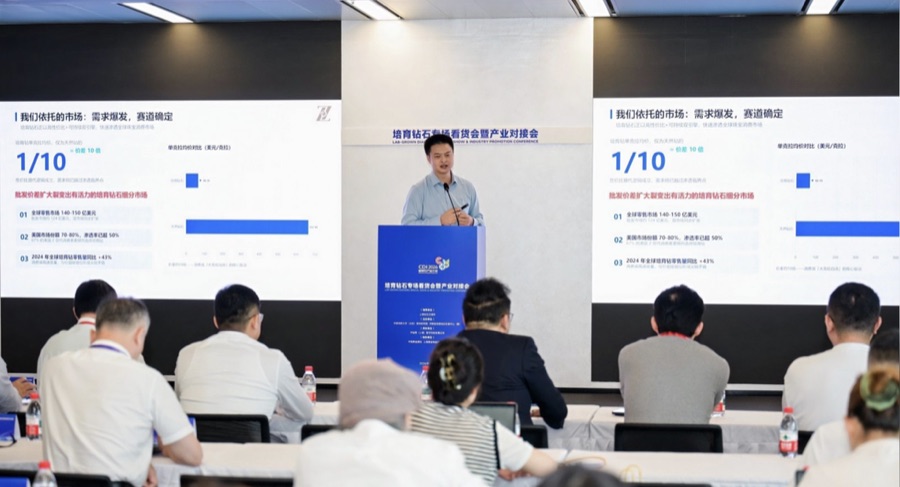
更加危险的是,当上游培育钻石的产量不断提升时,毛坯生产商还在不断地内卷。在“培育钻石专场看货会暨产业对接会”上,河南省培育钻石交易中心总经理佘丁顺告诉科工力量,95%左右的全球的切磨和加工都在印度,毛坯价格高度依赖印度的这些贸易商和切磨商给价。
固定的产业分工让中国培育钻石陷入尴尬,中国企业掌握了生产能力,却没有掌握多少定价权。一些印度贸易商会利用中国毛坯企业急于出货、回笼资金的压力不断压价。一家企业迫于无奈答应后,其他企业为了保住订单又只能继续跟价。最后,原本应该依靠技术、良率和产品品质竞争的产业,逐渐变成了谁能把毛坯卖得更便宜、谁能承受更长时间亏损的竞争。
无论是从全球产业链的利润分配来看,还是从国内毛坯企业之间的竞争方式来看,中国培育钻石企业都被挤在了产业链中利润最薄、价格竞争最激烈的一环。
想要摆脱被困在“微笑曲线”谷底的境况,中国的培育钻石需要思考的是如何从毛坯生产继续向切磨、交易、设计和零售多维度延伸。
产能在中国,报价看印度
当下,培育钻石主要有两条技术路线:一条是在高温高压(HPHT)设备中长出晶体,另一条是用化学气相沉积技术(CVD),让碳原子在晶种上逐层生长。
中国企业在超硬材料、合成装备和规模化生产上积累多年,高温高压、化学气相沉积两条路线并存发展。河南已经形成了从设备、长晶到检测、加工的产业集群,数据显示,郑州高新区超硬材料相关企业1800余家,从材料生产、合成装备到精密加工形成了整套产业链。2025年中国培育钻石毛坯产能约2520万克拉,占全球约63%。
与成熟产业链以及高产量对应的,是一轮近乎残酷的价格下跌。
培育钻石毛坯的价格,在过去几年里一轮轮“腰斩”。2021年行业最火热的时候,优质培育钻石毛坯一度能够卖到每克拉150—160美元。2022年这一价格已经降到80—90美元;到了2023年进一步跌到30美元左右。2024年这轮降价仍然没有结束。中宝协培育钻石分会给出的行业报价进一步落在10—15美元/克拉,企业生产已经逼近盈亏平衡线。
短短三年时间,培育钻石毛坯完成了从上百美元到十几美元的坠落。价格为什么能跌得这么快?最直接的原因,是这个行业早期实在太赚钱了。2021年前后,部分培育钻石生产企业的毛利率一度达到70%—80%。“压机一响,黄金万两”成为河南当地对这个行业最形象的描述。高利润迅速吸引资金和产能进入,HPHT六面顶压机不断增加,CVD产能也快速扩张。
但培育钻石和天然钻石有一个根本区别:它的供给可以被工业化复制。一座天然钻石矿从勘探到投产往往需要漫长周期,而培育钻石只要增加压机、扩大腔体、优化生长工艺,产量就可以不断提升。更大的六面顶压机、更成熟的温压控制以及良率提升,又在不断摊薄单位成本。于是,前一轮降价并没有马上淘汰供给,反而给效率更高的企业留下了继续降价的空间。
最终,培育钻石走到了死胡同:产能越大,工艺越成熟,单位成本越低;单位成本越低,企业为了争夺订单又可以把价格压得更低。
更吊诡的是,中国企业越是把毛坯价格卷低,产业链下游的议价优势反而越明显。印度就是最典型的一环,凭借着天然钻石形成了庞大的切磨、分级、贸易和出口体系,印度卡住了从毛坯到消费市场的中间层,叠加全球钻石近几年的价格调整,印度切磨商和贸易商对上游采购变得更加谨慎。
对于中国毛坯企业来说,这种变化尤其被动。作为最分散、最重资产、最需要现金流的上游,议价能力偏弱,面对强势买方,只能不断低价,以获得喘息。
但这套卷逻辑很快走到极限。当毛坯从上百美元跌到10—15美元之后,价格已经逼近大量企业的生产成本。这种竞争最终逼着一轮行业出清,2024年8月至10月价格触底时,河南已经有部分工厂因为没有利润选择停产。2025年上半年,力量钻石的培育钻石毛利率甚至一度被压缩到12.60%。
到2026年,情况才开始发生变化。培育钻石毛坯价格从2025年四季度开始企稳回升,头部企业盈利有所修复,但那个躺着赚钱的时代已经过去。
把切磨接回来,还得接住订单
当毛坯利润被压到足够低以后,原本泾渭分明的全球产业分工也开始发生变化。同样是印度,2024财年印度已经生产约1600万克拉培育钻石。2025年,印度企业Kira又宣布将CVD反应炉数量从2600台扩充到4000台,并将业务延伸到长晶、切磨、珠宝制造等环节。印度原本依赖进口的毛坯,正在有一部分变成自己生产。
印度政府也在主动补这一块短板。2023年,印度政府给印度理工学院马德拉斯分校提供了约24.3亿卢比、为期五年的研发支持,专门研究培育钻石的CVD、HPHT设备、晶种和生长工艺。目的就是帮助本国产业向培育钻石的“上游端”扩张。到2026年,这个研究中心的目标又进一步延伸到电子级金刚石、量子、光子和传感等领域。
印度企业开始补长晶,中国企业就更不能只守着毛坯。问题需要从把每一颗钻石都留在国内切,深化到自己组织加工、交易和销售,让买方不再只通过印度贸易商找到中国货源。
培育钻石专场看货会暨产业对接会上,中钻网项目负责人提出一套“豫疆沪”分工:河南提供长晶技术、装备和毛坯;新疆莎车承接切磨、培养工人;上海负责交易、品牌和出海渠道。按他的设想,毛坯从河南运到新疆,加工成裸钻后,再通过上海对接珠宝商和零售市场。
目前这道链路已经在搭建中。莎车县与中钻网今年6月签署了产业合作协议;项目负责人称,当地技师学院已开始培训首批约60名学员,厂房改造和设备采购则是后续安排。培养一批切磨工进入市场。
面对恶性竞争,河南省培育钻石交易中心则开始搭建共享库存、看货交易和价格指数,并把河南制造企业带到上海,与珠宝商、设计师和零售渠道对接。佘丁顺希望借此补足分级、报价和海外贸易能力。交易中心的价值,让货的品质、库存和交期更容易被看见,让企业有机会凭稳定供货和产品差异谈订单,而不是按照老路的低价抢单。
上海补的,这条链路上的“切好以后卖给谁”。河南省培育钻石交易中心已在上海虹桥设立服务窗口,尝试把河南货源、成品展示、设计师和采购商接起来。一位刚在上海开出门店的品牌创始人展示了他们制作的一件由600多颗培育钻石组成、可以拆成项链、手镯和胸针的“钻石丝巾”。他说,裸石材料价格下降带来的不只是“价格自由”,还有使用彩钻、异形钻做设计的“设计自由”,借助上海这个走向世界的窗口,他们能把更多的东方美学推向世界。
往利润更厚的地方走:芯片材料
如果把培育钻石只看作珠宝,那么它的价值主要来自观赏和情感。但换一个名字——金刚石,它还有另一套价值衡量方式:能否稳定地把热量从高功率芯片中带走。
AI服务器需要在有限空间里持续运行大量芯片,散热正成为影响性能和运行成本的难题。金刚石导热性能出色,可以做成热沉片,放在芯片的散热路径上。此时,客户关心的不再是颜色、净度和克拉数,而是材料装进设备后,能否让芯片长期、稳定地工作。
这门生意已经有了实际产品。今年2月,美国公司Akash Systems宣布,向印度云服务商NxtGen交付了采用其金刚石散热技术的英伟达H200 GPU服务器。
中国企业正在争取进入这条供应链。会上,来自柘城的惠丰钻石介绍,公司正从金刚石微粉向高导热材料延伸,布局金刚石铜复合材料和CVD热沉片。其代表称,包头项目已向头部客户送样验证,并开始小批量生产。
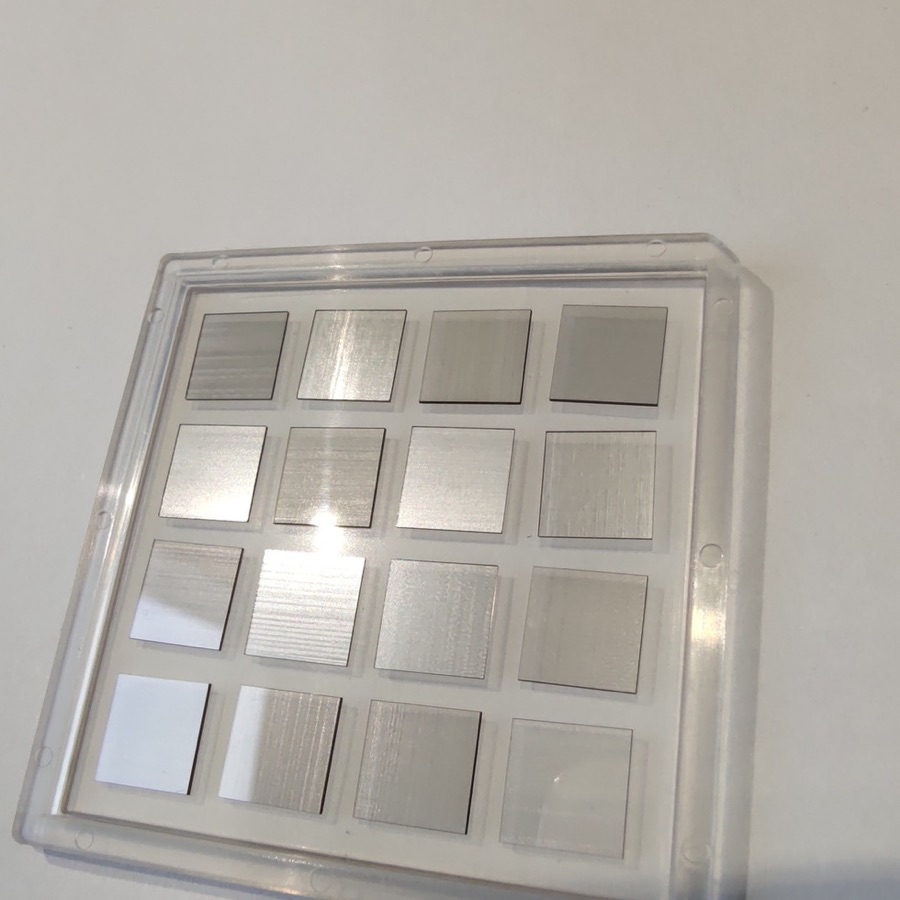
但从做出了热沉片到靠它赚到钱,还有一段距离。黄河旋风披露,多晶金刚石热沉片已经开发、相关功能性产品已经投产,同时明确表示,这些产品目前尚未对公司经营产生重大影响。国机精工已有金刚石散热片等产品的小批量订单,但主要供应国防工业;面向民用散热市场的产品,仍处于客户验证阶段。
再往前看,金刚石本身也具有作为半导体材料的研究价值,功率器件是探索方向之一。不过,直接用金刚石制造器件,比用它帮助现有芯片散热更远。对当下的中国企业而言,眼前的机会已经足够具体:把过去以克拉和价格竞争的金刚石,做成按性能、可靠性和客户需求交付的工业材料。
从柘城到苏拉特,再到美国零售商,“中国造钻石,印度切、美国卖”仍是一个真实的产业链缩影。如今更值得观察的,是中国企业能否同时补上交易、设计和高端材料的能力:让好钻石按品质成交,让首饰靠产品赢得消费者,也让金刚石进入要求更严的工业场景。只有订单、成本和利润最终对得上,向高附加值转型才算真正走出第一步。